




 0

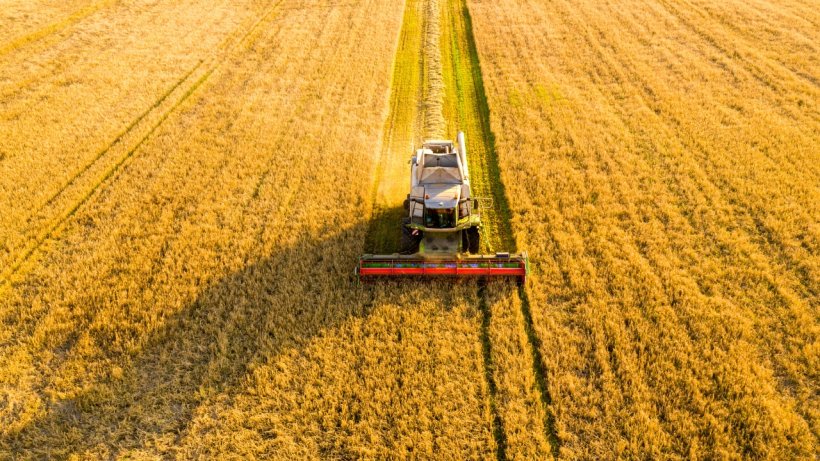
Las exportaciones de los principales productos agrícolas argentinos acumularon más de 80,7 millones de toneladas (Mt) entre enero y agosto de 2026, con un crecimiento interanual del 12,5 % y 7,5 Mt por encima del máximo anterior de la serie. El dato consolida un año extraordinario en materia de oferta interna y demanda externa para el agro argentino.
Los tres cultivos que más se destacaron fueron el girasol, con casi 6 Mt exportadas —más del doble del promedio de los últimos años para esta época—, el maíz, con 29,1 Mt, el valor más alto registrado para el período enero-agosto, y el trigo, que con una producción histórica de 29 Mt en la campaña 2025/26 exportó más de 12,4 Mt, un 60 % por encima de la media para el acumulado enero-agosto.
El complejo soja, en cambio, muestra un desempeño más moderado. Con 28 Mt exportadas en el acumulado, registra uno de los ritmos más bajos de los últimos quince años, aunque agosto mostró una recuperación del 16 % respecto al mes anterior, con la harina de soja como protagonista con 2,74 Mt embarcadas.
El maíz argentino gana protagonismo ante las disrupciones en el Mar Negro
Durante agosto se exportaron cerca de 3,9 Mt de maíz, un 20 % por encima del promedio histórico para ese mes, aunque por debajo de los picos de 2020 y 2021. El contexto internacional favorece a Argentina: el conflicto en el Mar Negro sigue afectando las operaciones portuarias ucranianas, lo que reduce la oferta de uno de los principales exportadores mundiales del cereal. En agosto, Ucrania despachó cerca de 127 700 toneladas de maíz, cuando el promedio de los últimos cinco años triplica ese volumen.
En ese escenario, Argentina se posiciona como el origen más competitivo para la gran mayoría de los países cuando se excluye a Ucrania del mercado. Para septiembre, los precios argentinos presentan ventajas sobre el segundo mejor origen que en varios destinos superan el 10 %.
Brasil, el otro gran competidor, también muestra señales de menor disponibilidad exportable: entre enero y agosto exportó 14,48 Mt de maíz, un 8 % menos que el año pasado y casi un 43 % por debajo del máximo de 2023, en un contexto de fuerte demanda interna orientada a la producción de biocombustibles.
Del lado argentino, la disponibilidad sigue siendo amplia. La SAGyP estima una producción de 71,7Mt para la campaña 2025/26 y, a esta altura del año, solo se ha comercializado el 58 % de la producción, por debajo del 67 % que marca el promedio de los últimos cinco años para esta época. Con más de 22,3 Mt disponibles para comercializar y la nueva campaña 2026/27 proyectada en más de 67,5 Mt, el horizonte exportador del cereal luce sólido.
Soja: fijaciones en alza sobre una pizarra en recuperación
El ritmo comercial de la soja se aceleró en la semana del 2 de septiembre, con 1,03 Mt comercializadas, el volumen semanal más alto desde fines de julio. El 75 % del total comercializado ya tiene precio fijado, frente al 60 % de principios de julio. La pizarra acompañó: el miércoles tocó los USD 370 por tonelada, casi USD 30 por encima de los valores de mediados de mes y USD 48 por encima de los USD 322,3 con que arrancó julio.
Los factores que sostienen los precios incluyen el alza del petróleo por tensiones entre Estados Unidos e Irán, el deterioro de la condición del cultivo estadounidense y la sólida demanda china por soja norteamericana. La reunión entre Donald Trump y Xi Jinping agrega incertidumbre: en la agenda aparece una reducción de aranceles que podría seguir canalizando compras chinas hacia Estados Unidos, dejando menor espacio para el origen sudamericano hasta enero, cuando vuelve la oferta del hemisferio sur.
Trigo: retroceso en Chicago, pero precios aún en niveles elevados
Tras alcanzar máximos de tres años y medio en Chicago, las cotizaciones del trigo retrocedieron durante la semana. El contrato más operado, que había superado los USD 280 por tonelada, cerró el jueves en USD 265,7, acumulando una baja del 5,2 % en siete ruedas. Aun así, el nivel actual sigue por encima de los picos de mayo y julio de este año y equivale a máximos desde julio de 2023.
El conflicto en el Mar Negro continúa sin resolución diplomática a la vista, pero los fondos especulativos liquidaron gran parte de su posición comprada luego de la barrera de los USD 280, reduciendo su posición en un 90% entre el 1° de septiembre y el jueves.
En el mercado local, la pizarra rondó los USD 230 por tonelada, con un ajuste de USD 8 desde el máximo de la semana anterior. En el acumulado de la campaña ya se comprometieron 22,1 Mt, con aproximadamente 6 Mt disponibles para vender. Con una producción estimada de 21 Mt para la nueva cosecha 2026/27 y stocks iniciales de entre 5 y 6 Mt, la oferta total de la próxima campaña comercial podría rondar los 26 a 27 Mt, un 19 % menos que la 2025/26 aunque un 20 % más que el promedio de la última década.
11 de Septiembre de 2026 | Bolsa de Comercio de Rosario | Argentina www.bcr.com.ar


